Publisert: 03.03.2025
Lavere AKU-ledighet
Ifølge Arbeidskraftsundersøkelsen (AKU) begynte trenden i arbeidsledigheten å stige sommeren 2022. Stigningen bremset opp tidlig i 2024, og ledigheten var deretter stabil inntil en liten nedgang i slutten av fjoråret og starten av inneværende år. Årsgjennomsnittet i fjor var 4,0 prosent, mens trenden i arbeidsledigheten i desember og januar var 3,9 prosent. Nivået mot slutten av 2024 er revidert ned med 0,2 prosentpoeng. Når AKU-tallene «bare» sesongjusteres viser de en nedgang fra 4,2 prosent i desember til 3,7 prosent i januar, men ledigheten var 3,7 prosent også i november. Disse tallene er generelt ganske volatile, ettersom AKU er en utvalgsundersøkelse, men de sesongjusterte tallene revideres mindre enn trendtallene. SSB anbefaler likevel å legge størst vekt på trendutviklingen for å se igjennom det som kan betraktes som tilfeldige svingninger. Mellom finanskrisen og pandemien var AKU-ledigheten i gjennomsnitt 4,0 prosent.
Målt i antall personer har det vært en positiv trend i sysselsettingen og arbeidsstyrken en stund. Som andel av befolkningen i arbeidsdyktig alder økte sysselsettingen med 0,2 prosentpoeng og arbeidsstyrken med 0,1 prosentpoeng gjennom det siste halvåret. Arbeidsstyrken var i januar 1,0 prosentpoeng høyere enn rett før pandemien. Hele økningen kan tilskrives unge voksne under 25 år, mens andelen over 25 år var den samme som i februar 2020. Mennene lå litt over og kvinnene litt under nivået for nesten fem år siden.
Antall utførte timeverk har hatt en mindre positiv utvikling, og trenden nådde en topp i slutten av 2023. Antall utførte timeverk har deretter falt litt. Fallet gjelder for gruppen fra og med 25 år, mens det var liten økning for de under. Samlet lå antall utførte timeverk (trend) i januar vel 2 prosent over nivået rett før pandemien, mens befolkningen i arbeidsdyktig alder (15-74 år) hadde økt med 3,5 prosent. Den klart største økningen gjaldt de fra 25 år og over. Målt som utførte timeverk per innbygger var nedgangen imidlertid rundt 1,5 prosent for både de over og de under 25 år og de i yrkesaktiv alder i alt.
Trenden i antall utførte timeverk per sysselsatt har gått jevnt nedover i nesten to og et halvt år. Sammenliknet med rett før pandemien var nedgangen for de fra 25 år og over på 1,8 prosent, mens den var 2,6 for alle 15-74 år. For de under 25 år var nedgangen i «arbeidstid» nesten 11 prosent, samtidig som det altså var en større andel som jobbet noe.
AKU-tallene for sysselsetting gjelder kun bosatte og er dermed ikke helt konsistente med nasjonalregnskapstall som har med alle. Antall ikke-bosatte sysselsatte viste en sterk trendmessig vekst før pandemien. Etter februar 2020 har antallet vært lavere enn i tilsvarende måned rett før pandemien i nesten alle måneder. I snart halvannet år har denne kortsiktige arbeidsinnvandringen stort sett også vært litt lavere enn i samme måned året før. Ifølge foreløpige tall var det 1.000 færre ikke-bosatte sysselsatte i januar enn i januar i fjor og det var 2.750 færre enn i januar 2020.
Marginalt færre helt ledige
Antall helt arbeidsledige steg sakte i nesten to og et halvt år, men flatet ut mot slutten av fjoråret og har nå gått marginalt ned i tre måneder på rad. Det var 1000 færre helt ledige ved utgangen av februar, enn ved utgangen av november i fjor, mens arbeidsledigheten som andel av arbeidsstyrken har falt til 2,0 prosent i årets to føreste måneder, etter å ha ligget på 2,1 prosent i andre halvår i fjor. Gjennomsnittet i årene mellom finanskrisen og pandemien, 2010-2019, var på 2,7 prosent.
Bruttoarbeidsledigheten som også inkluderer arbeidsledige på tiltak steg tilnærmet kontinuerlig gjennom 2024 med i gjennomsnitt 700 personer i måneden og nådde en topp i desember. I januar og februar har det vært 800 færre ledige enn i desember. Som andel av arbeidsstyrken har bruttoledigheten holdt seg på 2,6 prosent, som også var nivået i andre halvår i fjor. Gjennomsnittet i årene 2010-2019 var 3,3 prosent.
Antall delvis ledige har endret seg svært lite siste to og ett halvt år, men gikk litt mer markert ned fra desember og endte på det laveste nivået siden juni 2023. De delvis ledige har utgjort 0,7-0,8 prosent av arbeidsstyrken i nesten tre år, og kom ned i 0,7 prosent i januar. Gjennomsnittet i perioden mellom finanskrisen og pandemien var 1,1 prosent.
Bruttoarbeidsledighetsraten var i februar 0,2 prosentpoeng høyere enn i februar i fjor. Ledigheten var høyere i alle fylker. Økningen var minst i Troms og størst i Telemark, Akershus og Agder.
Som andel av arbeidsstyrken er ledigheten klart størst i Østfold hvor bruttoledigheten er 1,0 prosentpoeng høyere enn landsgjennomsnittet. Deretter følger Telemark som ligger 0,8 prosentpoeng over. Så kommer Vestfold og Oslo med 0,5 prosentpoeng over landsgjennomsnittet.
Troms ligger klart lavest med 1,0 prosentpoeng under landsgjennomsnittet. De øvrige fylkene avviker med 0,2 til 0,4 prosentpoeng fra landsgjennomsnittet.
Tilgangen på ledige stillinger gikk marginalt ned fra januar til februar, men var litt høyere enn i november og desember 2024. Februar-tilgangen var litt lavere enn gjennomsnittet i 2024.
Lavere sykefravær, men fremdeles høyt
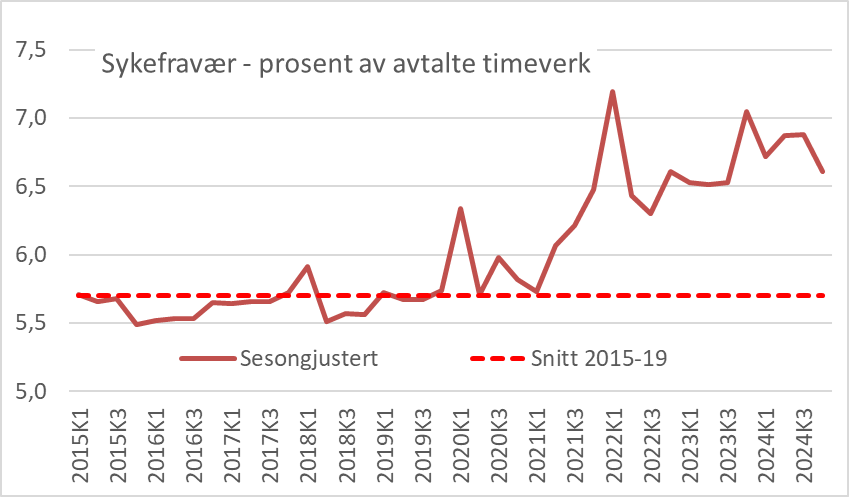
Det sesongjusterte sykefraværet utgjorde 6,6 prosent av avtalte dagsverk i 4. kvartal 2024, den klart laveste kvartalsobservasjonen i fjor, se figuren. Årsgjennomsnittet i 2024 var med 6,8 prosent likevel marginalt høyere enn i 2023, og det har ikke vært høyere siden 2003. Nivået i 4. kvartal var 1,1 prosentpoeng eller 19 prosent høyere enn gjennomsnittet for perioden 2015-19.
Nedgangen fra 3. til 4. kvartal gjaldt både lege- og egenmeldt fravær. Sammenliknet med gjennomsnittet siste fem år før pandemien er den relative endringen nesten like stor for egenmeldt som legemeldt fravær. Ettersom det legemeldte utgjør 85 prosent av det totale sykefraværet bidrar den absolutte økningen for dette fraværet selvsagt mest.
De sesongjusterte sykefraværstallene er en del revidert siden forrige publisering og 3. kvartal er justert ned til 6,9 prosent og er dermed ikke lenger den høyeste observasjonen på lang tid, men blant annet klart lavere enn 1. kvartal i 2022 og 4. kvartal i 2023.
Varehandelen utenom bilkjøp økte i januar
Varehandelsindeksen (VHI) - detaljhandel utenom biler gikk opp med 1,1 prosent i januar. VHI begrenser seg ikke til husholdningenes kjøp.
Lavere gjeldsvekst i kommunesektoren, høyere for husholdningene og bedriftene
Gjeldsveksten (innenlandsk) i kommunesektoren på 12-månedersbasis har gradvis gått ned etter en topp i juli i fjor på 10 prosent. Veksten i januar falt 0,1 prosentpoeng fra desember til 7,2 prosent i januar. Gjeldsveksten i kommunesektoren nådde en bunn i august 2022 med 3,6 prosent.
Sesongjusterte tall viser at det i fjor var en jevnt høy vekst til og med august på 8,5 prosent regnet som årlig rate. Gjennom resten av fjoråret og fram til januar kom veksten markert ned og har ligget stabilt rundt 5 prosent hver måned. I januar var veksten 5,7 prosent og den høyeste i denne femmånedersperioden.
12-månedersveksten for husholdningenes gjeld har økt gradvis fra 3,0 prosent i mars og april til 3,9 prosent november. Etter en liten korreksjon til 3,8 prosent i desember var veksten i januar oppe i 3,9 prosent igjen. Sesongjusterte månedstall viser at gjeldsveksten fra måned til måned tok seg markert opp fra et bunnivå i starten av året. Etter to måneder med fallende gjeldsvekst på slutten av fjoråret tok gjeldsveksten seg markert opp i januar med 4,7 prosent som årlig rate. Dette kan øke optimismen om et raskt og klart oppsving i husholdningenes etterspørsel i tråd med de flestes prognoser.
For bedriftene på fastlandet har gjeldsveksten på 12-månedersbasis gått klart ned gjennom 2023 og fram til og med mai i fjor. Deretter har gjeldsveksten vært relativ stabil fram til januar i år på rundt 2,0 prosent. I januar var veksten 1,9 prosent. De sesongjusterte tallene for gjeldsutviklingen i denne sektoren er ganske volatile og de økte (annualisert) med nær 9 prosent i januar etter to måneder med fallende gjeldsnivå. Gjennom de siste seks måneder har veksten vært 1,7 prosent (annualisert).
Flytende renter på boliglån marginalt ned
Gjennomsnittlig flytende rente på husholdningenes totale utestående lån med pant i bolig gikk ned med 0,01 prosentpoeng i januar til 5,76 prosent, og har med det gått ned med 0,08 prosentpoeng fra toppen i månedene mars til mai. Nye boliglån med flytende rente falt også med 0,01 prosentpoeng til 5,66 prosent.
Lange renter på nye boliglån gikk markert opp i januar. Rentene med mer enn 5 års løpetid gikk opp med hele 0,56 prosentpoeng til 5,09 prosent og har ikke vært høyere siden oktober 2023. Med 3-5 års løpetid gikk renta opp med 0,3 prosentpoeng til 4,99 prosent. Renta for lån med bindingstid på 1-3 år var 4,97 prosent, en økning på 0,28 prosentpoeng.
Husholdningenes innskuddsrenter for ubundne innskudd gikk opp med 0,03 prosentpoeng til 2,88 prosent, som er det høyeste nivået på mer enn ti år.
Redusert befolkningsvekst
Økningen i befolkningen gjennom 4. kvartal var 0,17 prosent, som innebærer en nær halvering fra 4. kvartal året før. Befolkningsveksten fra kvartalet før, sammenliknet med tilsvarende året før har gått ned siden 2. kvartal 2023. Det er en klar tendens med flere fødsler og mindre innvandring i denne korte perioden.
Gjennom 2024 økte befolkningen med 44.100 personer eller 0,8 prosent og endte med 5.594.300 personer. Etter svært lav befolkningsvekst i pandemiens to første år, var økningen i 2022 1,2 og i 2023 på 1,1 prosent. Befolkningsveksten i fjor var marginalt høyere enn gjennomsnittet i de fem siste år før pandemien.
Fødselsoverskuddet i 2024 på 9.800 var høyere enn i 2022 og 2023, men klart lavere enn de foregående årene på 2000-tallet. Økningen i fødselsoverskuddet kom i fjor fra antall fødte i og med at det også var en liten økning i antall døde.
Nettoinnvandringen var i fjor 34.000, en nedgang på 18.500 personer eller 35 prosent fra året før. Sammenliknet med gjennomsnittet i de fem siste årene før pandemien var nettoinnvandringen i fjor fremdeles 10.000 høyere. Bruttoinnvandringen i 2024 var 66.100, vel 20.500 personer færre enn året før. Det er likevel 6.700 flere enn gjennomsnittet 2015-19. Utvandringen gikk ned med 2.000 fra 2023 til 2024 og bidro således til å dempe nedgangen i nettoinnvandringen.
SSBs befolkningsframskriving anslo en befolkningsvekst på knappe 50.000 personer gjennom 2024. Dette lå også til grunn for Tekniske beregningsutvalg for kommunal og fylkeskommunal økonomi (TBU) sitt anslag for merkostnader fra 2024 til 2025 som følge av demografisk utvikling. Ettersom den samlede befolkningsveksten ble lavere er det sannsynlig at denne kostnadsveksten ble overdrevet. Det ble flere fødsler og flere ungdommer mellom 16 og 18 år enn ventet, mens det ble færre barn opp til 16 år og yngre voksne opp til rundt 45 år. Det ble stort sett flere i aldersgruppene over 45 år enn i befolkingsframskrivningen.
Husholdningene er optimistiske og optimismen øker
Verians/Finans Norges forventningsbarometer viser at et klart og økende flertall av husholdningene forventer en bedring i egen økonomi om 12 måneder. Det er derimot like mange som mener at deres økonomi i dag er bedre som dårligere, enn for 12 måneder siden. Framtidsoptimismen for egen økonomi er helt i tråd med prognosene som sier økt etterspørsel fra husholdningene.
NBs forventningsundersøkelse: Husholdningene på bærtur?
Økonomen og partene i arbeidslivet venter en prisvekst på 2,6-7 prosent om 12 måneder, mens husholdningene venter 3,3 prosent. TBU anslo for kort tid siden gjennomsnittsveksten i 2025 til 2,5 prosent.
Mens økonomene venter en årslønnsvekst i 2025 på 4,3 prosent, er anslaget til partene i arbeidslivet 4,1 prosent. Husholdningene på sin side venter en lønns- og pensjonsvekst på bare 3,0 prosent om 12 måneder. Mens alle prognoser peker mot en god reallønns- og inntektsvekst i 2025 i tråd med anslagene til «ekspertene», venter husholdningene altså ett fall i følge denne undersøkelsen. Dette står i klart motstrid mot forventningsundersøkelsen til Finans Norge/Verian.
Hvor stor er usikkerheten om utviklingen i norsk økonomi?
Nyhetsbildet både innenfor og utenfor de økonomiske sfærer har en tid vært preget av USAs presidents ulike krumspring. Mye fremstår som svært usikkert, men er det også slik at utviklingen i norsk økonomi i 2025 og 2026 nå bør betraktes som mer usikker enn vanlig? Her er noen tanker om dette:
Ved å sjekke økonomiske prognoser mot den faktiske utviklingen, går det klart fram at prognoser alltid er usikre.[1] SSB analyserer hvert år hvor usikre prognosene deres er basert på hvordan de historisk har bommet på utfallene. Dette kan man for eksempel gjøre ved å anslå hvor stort bånd rundt et punktanslag man må ha for at man med en viss grad av sannsynlighet vil ha det realiserte utfallet i intervallet. For BNP Fastlands-Norge må et slikt bånd være på om lag +/- 0,7 prosentpoeng for å treffe i 5 av 10 tilfeller for prognoser gitt i starten av prognoseåret, og +/- 1,1 prosentpoeng for at prognoser gitt i starten av året før prognoseåret skal treffe 9 av 10 ganger. For KPI-veksten skal treffe 8 av 10 ganger er de tilsvarende båndene henholdsvis +/- 0,9 og 1,6 prosentpoeng.
Når prognosene bommer, kan det være fordi modellene som brukes er usikre og viktige forutsetninger for eksempel knyttet til økonomisk politikk eller impulser fra utlandet ikke treffer helt. Men i de siste tjue årene har vi flere ganger også sett store uventede hendelser som finanskrisen med start i 2008, oljeprisfallet i 2014, pandemien med start i 2020 og Russlands krig mot Ukraina i 2022. Slike hendelser med betydelige økonomiske virkninger vil få de fleste prognosemakere til å bomme stygt på mange områder. Eksistensen av slike store uventede hendelser innebærer dermed alltid at det vil være en betydelig usikkerhet i prognosene.
I dag vet vi at Trump er amerikansk president, og erfaringene fra hans forrige presidentperiode sammen med beslutninger og uttalelser som har kommet i denne, gjøre at man uansett må si at det internasjonale bilde er unormalt usikkert. Vi ser at en handelskrig så smått har begynt og han har snakket om mulighetene av å misligholde amerikansk statsgjeld som i så fall vil lede verden i en ødeleggende finanskrise med store realøkonomiske følger. På grunn av sistnevnte ødeleggende virkninger også på amerikansk økonomi, oppfattes det likevel som svært lite sannsynlig at det blir noe av.
Hva virkningene av en eskalerende handelskrig vil være på norsk økonomi, vil blant annet avhenge av detaljer knyttet til tolløkningene og hvordan EU vil respondere. Ettersom en handelskrig må forventes å redusere den internasjonale veksten, vil det ha negative følger for det meste av norsk eksport, men omfanget kan betraktes som svært usikkert. Dette trenger imidlertid ikke bety at usikkerheten til norsk økonomi i makro – for eksempel størrelser som BNP og arbeidsledighet, vil være så mye større enn normalt på kort sikt. Eventuelle kraftige negative impulser fra eksportnæringer kan motvirkes ved at renta settes ned og at finanspolitikken gjøres mer ekspansiv. I SSBs siste konjunkturrapport kom de fram til at aktivitetsnivået i Norge faktisk kunne komme til å bli litt høyere på kort sikt som følge av en slik handelskrig. Min konklusjon er at usikkerheten for norsk økonomi i makro kanskje ikke er så mye større enn vanlig. Men vi vet at utfordringene på mange områder har økt.
Lavere oljepris, svakere krone og litt redusert fond
Importveid var verdien av krona fredag ettermiddag 0,8 prosent svakere enn i slutten av uka før. Oljeprisen gikk i løpet av uka ned med tre dollar fram til fredag ettermiddag hvor prisen var 73 dollar per fat. Oljefondet var fredag ettermiddag 20.050 mrd. kroner. Det er 100 mrd. kroner mindre enn i slutten av forrige uke og 1.550 mrd. kroner større enn anslaget i Nasjonalbudsjettet 2025 for inngangen til 2025.
[1] Samtidig kan slike analyser være litt urettferdige mot prognosemakernes forståelse av utviklingstendensene. Den økonomiske statistikken man baserer seg på for utviklingen i den nære forhistorien og senere betrakter som fasit er nemlig også både usikker og kan preges av forhold som ikke representerer de underliggende utviklingstrekkene i økonomien på noen god måte. Et eksempel på dette kan være når tradisjonelt fiske eller kraftproduksjonen blir spesielt godt eller dårlig, og påvirker BNP-veksten markert, men som i stor grad er et produkt av naturens lunefullhet. Det er også slik at hvis et kraftig omslag plasseres litt feil i tid, vil årsgjennomsnittene som prognosene gjerne testes mot kunne bli mye feil, selv om de underliggende utviklingstrekkene nesten perfekt ble fanget opp.
