Publisert: 16.01.2026
Konjunkturnedgang i 2023-24 – snudde til oppgang i 2025
Gjennom 2023 og 2024 var realutviklingen i norsk økonomi veldig svak. Det var nesten ingen vekst i Fastlands-BNP før sommeren 2024. Høye renter og svak reallønnsutvikling bidro til fall i konsum og boliginvesteringer. De negative impulsene ble forsterket av at også investeringene i fastlandsbedriftene utviklet seg svakt. God vekst i fastlandseksporten og oljeinvesteringene dempet konjunkturnedgangen.
Den svake aktivitetsutviklingen fikk arbeidsledigheten til å øke, men den holdt seg likevel lenge relativt lav. I følge AKU økte ledigheten fra 3,0 prosent våren 2022 til 4,1 prosent i slutten av 2024 som bare er marginalt høyere enn gjennomsnittet mellom finanskrisen og pandemien.
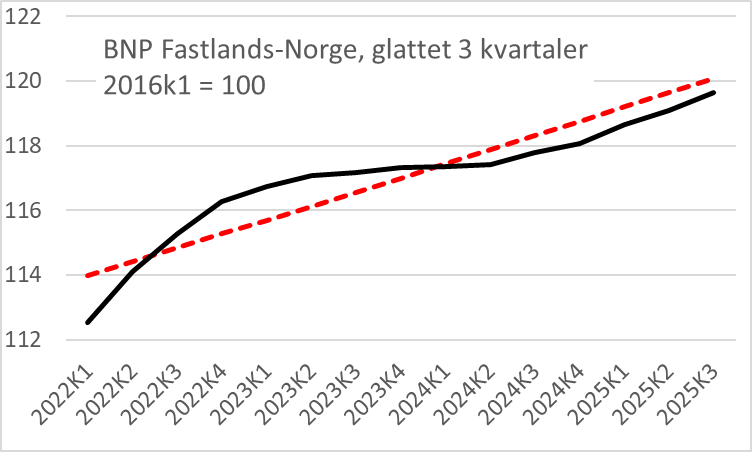
Figur 1: BNP Fastlands-Norge, glattet, 2016 1. kvartal = 100. Kilde: SSB og KS
Økt reallønn, rentenedsettelser og utsikter til flere, fikk privat konsum til å øke klart gjennom 2025, mens fallet i boliginvesteringene stoppet opp. Fortsatt god eksportvekst, til tross for urolighetene i internasjonal handel og fortsatt noe vekst i oljeinvesteringene bidro til produksjonsoppgangen i første halvår 2025. Denne oppgangen vil trolig fortsette etter veldig svak vekst i 3. kvartal.
Til tross for konjunkturoppgangen fortsatte AKU-ledigheten å øke gjennom første halvår 2025 og ledighetsraten var i november 4,5 prosent. En såpass høy ledighet indikerer at økonomien er i lavkonjunktur, altså at kapasitetsutnyttelsen er lavere enn det bærekraftige potensialet. NAV-ledigheten har imidlertid økt lite og var i desember fremdeles 0,6 prosentpoeng lavere enn snittet 2010-19. Basert på tall for arbeidsledigheten er det dermed ikke opplagt om vi er i en moderat lav- eller høykonjunktur. Jeg legger i denne sammenhengen mest vekt på AKU, og argumenterer dermed for at den ledige kapasiteten i økonomien samlet sett er større enn normalt. Det som er helt klart, er at dette er en riktig beskrivelse for en viktig næring nemlig byggenæringen.
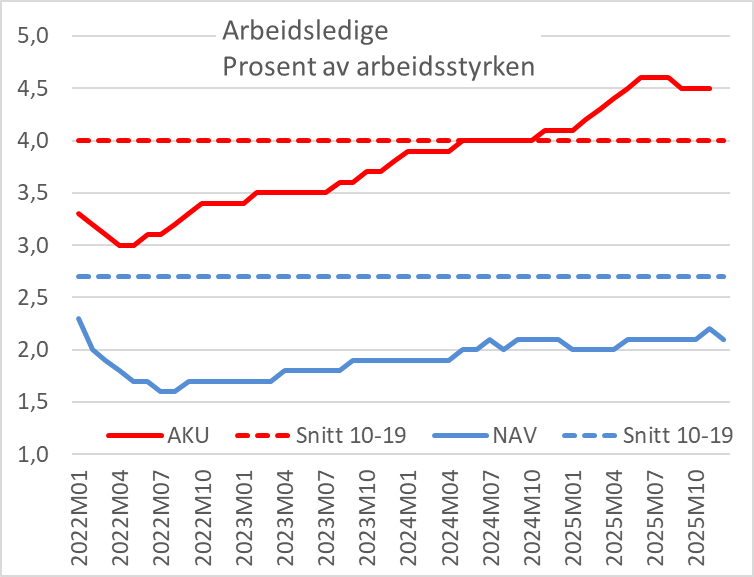
Figur 2: Arbeidsledige i prosent av arbeidsstyrken. Kilde: SSB, NAV og KS
Konjunkturoppgangen fortsetter….. tror de fleste
Styrken i oppgangen framover vil i stor grad avhenge av renteutviklingen. Rett før jul 2025 la Norges Bank fram nye prognoser, og de tror nå at de vil redusere styringsrenta en eller to ganger á 0,25 prosentpoeng i løpet av 2026, men neppe før i juni. Banken regner med at styringsrenta vil komme ned i 3,25 prosent innen slutten av 2027. Jeg mener at renta burde vært satt noe mer ned enn det Norges Bank har gjort. Det kan blant annet begrunnes i at næringen som trolig vil stimuleres mest er byggenæringen som udiskutabelt er i en nokså kraftig lavkonjunktur. Jeg mener Norges Bank burde lagt mindre vekt på beskjedne avvik fra inflasjonsmålet og større på realøkonomien sammen med en større tro på at dagens forhøyde inflasjonsnivå har sitt opphav i kronesvekkelse og internasjonale prisimpulser et stykke tilbake i tid og ikke en rødglødende norsk økonomi. Jeg legger imidlertid et uendret handlingsmønster til grunn for mine renteanslag.
En litt sterkere krone utover neste år kan være det som skal til for at Norges Bank lander på to rentekutt i 2026. Det er «lenge til 2027», og da er det ingen grunn til å anta noe annet enn deres anslag. Usikkerheten er imidlertid stor.
Fortsatt konjunkturoppgang vil bety at økonomien stadig vil komme nærmere et konjunkturnøytralt nivå på aktiviteten, men min vurdering av situasjonen er at økonomien vil fortsette å være i lavkonjunktur i 2026, mens situasjonen utover i 2027 kan bli mer nøytral.
Etterspørselen fra oljevirksomheten vil falle framover, men effekten på fastlands-BNP vil trolig motvirkes av god vekst i husholdningenes etterspørsel. Til tross for all hurlumheien i internasjonal økonomi ser norsk eksport samlet sett ut til å utvikle seg bra, og det ligger heller ikke an til store bevegelser i investeringene i fastlandsbedriftene. Den demografiske utviklingen og økt satsing på sikkerhet og beredskap bidrar til at veksten i offentlig etterspørsel samlet må forventes å ville ta seg opp fra det som fremstår som en meget lav vekst i 2025. Utviklingen har sin bakgrunn i svært høye offentlige investeringer i 2024, men også at konsolideringen av økonomien i mange kommuner og fylkeskommuner innebærer nedbemanninger og svak etterspørsel.
I tabellen presenteres mine siste makroøkonomiske anslag for 2025, 2026 og 2027. Anslagene er ikke veldig langt unna SSBs anslag fra desember 2025, men avviker litt på noen punkter[1].
|
Makroøkonomiske prognoser |
|||
|
Prosentvis vekst fra året før der annet ikke framgår |
2025 |
2026 |
2027 |
|
BNP Fastlands-Norge |
1,9 |
1,9 |
2,2 |
|
Privat konsum |
3,0 |
2,3 |
2,5 |
|
Boliginvesteringer |
-0,9 |
7,0 |
10,0 |
|
Offentlig etterspørsel |
0,3 |
2,2 |
2,2 |
|
Investeringer i fastlandsbedrifter |
1,3 |
1,0 |
2,5 |
|
Oljeinvesteringer |
5,9 |
-7,7 |
-3,0 |
|
Fastlandseksport |
4,0 |
1,8 |
1,8 |
|
Sysselsetting (NR) |
0,7 |
0,6 |
0,7 |
|
Helt ledige (AKU), prosent av arbeidsstyrke |
4,5 |
4,3 |
4,1 |
|
Helt ledighet (NAV), prosent av arbeidsstyrke |
2,1 |
2,1 |
2,0 |
|
KPI |
3,1 |
2,4 |
2,4 |
|
Årslønn |
4,5 |
4,0 |
3,6 |
|
I44 |
-0,6 |
-2,0 |
-2,0 |
|
Styringsrente, nivå |
4,3 |
3,8 |
3,4 |
|
Oljepris, USD |
69 |
60 |
61 |
|
Kommunal deflator |
4,2 |
3,7 |
3,3 |
|
Kilde: Egne anslag per 10. januar 2026 |
Lønns- og prisveksten litt ned
Hovedbildet for realøkonomien er en økonomi i bedring i den forstand at aktivitetsveksten tar seg opp. Lønnsveksten fram til nå har nok vært noe høyere enn det som er forenelig med en inflasjon på 2,0 prosent. Den relativt høye lønnsveksten skyldes etter min mening imidlertid ikke at presset i arbeidsmarkedet er høyt, men at lønnsomheten i konkurranseutsatt sektor (den delen av økonomien som konkurrerer med utlandet) er god.
Jeg legger til grunn at krona styrker seg moderat framover. Det kan i så fall bidra til at importerte varer stiger mindre i pris og til at den underliggende lønnsomheten i konkurranseutsatt virksomhet svekkes. Dermed vil inflasjonen kunne svekkes både direkte gjennom prisutviklingen på importerte konsumvarer og norskproduserte varer hvor prisene i stor grad bestemmes i utlandet, men også indirekte gjennom lavere lønnsvekst og lavere priser på importert produktinnsats. Om ikke lenge kommer den første årslønnstatistikken for 2025 som neppe vil avvike veldig mye fra 4,5 prosent. «Alle» prognosemakere venter at lønnsveksten i år og neste år går litt ned, også jeg. I 2026 vil Norgespris ha virket i en mye større del av året enn i 2025, noe som trolig vil bidra til at veksten i konsumprisindeksen går markert ned. I fraværet av en slik effekt i 2027 vil den samlede prisveksten kunne holde seg oppe, selv om den underliggende prisveksten går ned.
Undervurdert vekst i den kommunale deflatoren?
I nasjonalbudsjettet for 2026 ble den kommunale deflatoren anslått å øke med 3,5 prosent i 2026. Jeg tror veksten kan komme til å bli noe høyere og har per 10. januar et anslag på 3,7 prosent. En direkte sammenvekting av mine anslag for lønnsvekst og KPI-vekst gir en anslått vekst i den kommunale deflatoren på 3,3 prosent. Men i gjennomsnitt har veksten i prisene på varer og tjenester som er relevant for kommunene historisk økt med 0,5 prosentpoeng mer enn KPI. Det har tidligere særlig vært byggekostnadene som utgjorde forskjellen. I 2025 økte byggekostnadsindeksen med 1,2 prosentpoeng mer enn KPI-veksten. Med en liknende forskjell i 2026 vil det isolert sett trekke opp veksten i den kommunale deflatoren med 0,2-0,3 prosentpoeng. Strømstøtte og Norgespris innebærer imidlertid en ny kilde til avvik mellom veksten i KPI og den rene prisveksten i deflatoren. Subsidieringen av kraft til husholdningene vil bidra til å øke potensialet for forskjell, men fortegnet kan være både positivt og negativt. Mange svært kalde dager i begynnelsen av januar, og en varm desember i fjor trekker isolert sett i retning av at prisene blir høyere i år enn i fjor. Jeg legger til grunn at elprisene kan komme til å bidra med om lag like mye som byggekostnadene til kilen mellom KPI-veksten og den rene prisveksten.
[1] For de aller mest interesserte kan nevnes at noe av forskjellene er at SSB etter min vurdering har undervurdert effektene av den økte momsen på el-biler fra nyttår på privat konsum i 2025. Jeg tror også at de undervurderer boliginvesteringene i 2026. På svært usikkert grunnlag legges det i denne prognosen til grunn en litt sterkere krone framover, mens SSB legger til grunn uendret krone fra «siste observasjon».
